Zde je graf, který by keynesiánci, etatisté a hazardní hráči z Wall Streetu – ano, opakujeme se – raději nevysvětlovali. Zároveň to vysvětluje, proč socialismus v tomto pozdním období historie – a po všech svých propastných selháních po celém světě – zažívá v Americe jakýsi pochybný druhý příchod.
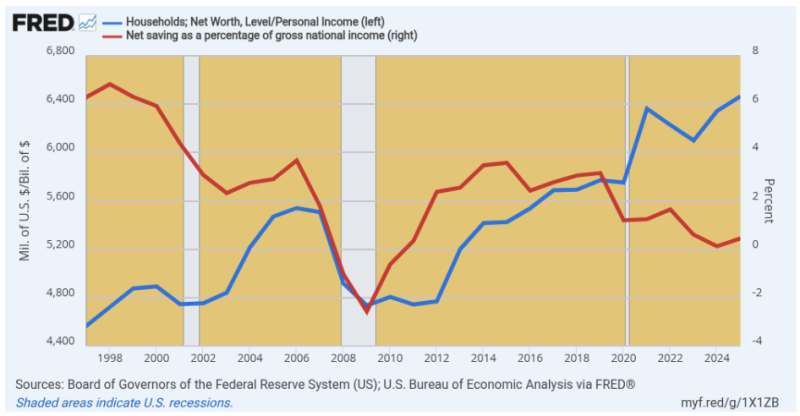
Během posledních tří desetiletí se míra národních úspor (červená čára) v podstatě zhroutila, z 6.3 % HDP v roce 1997 na 0.5 % HDP v roce 2025. Mezi stejnými dvěma daty se však čisté jmění amerických domácností (modrá čára) prudce zvýšilo ze 4.6násobku osobního příjmu na 6.5násobek osobního příjmu.
V ekonomickém žargonu by se otázka opakovala takto: Jak se ve světě během tří desetiletí mohlo prudce zvýšit bohatství, když toky úspor prakticky zmizely?
Nebo jednoduše řečeno, jak se tolik Američanů mohlo tak zatraceně obohatit, když žili v hojném příjmu? A myslíme tím bohaté: Podle údajů Fedu o toku fondů se čisté jmění domácností v roce 1997 zvýšilo z 32 bilionů dolarů na současných 169 bilionů dolarů . Tato čísla v roce 1997 představují průměrně 320 000 dolarů na domácnost, což o 28 let později vzrostlo na průměrných 1.250 milionu dolarů na domácnost.
Není třeba dodávat, že podstatná část tohoto zisku odráží inflaci. Ale i v konstantních dolarech z roku 2025 se průměrné čisté jmění na domácnost prakticky zdvojnásobilo z přibližně 630 000 dolarů na výše zmíněných 1.250 milionu dolarů.
Stručně řečeno, průměrné úspory na domácnost se za toto třicetileté období snížily téměř na nulu – a to i přesto, že se v rozvahách domácností nahromadilo 85 bilionů dolarů dodatečného bohatství.
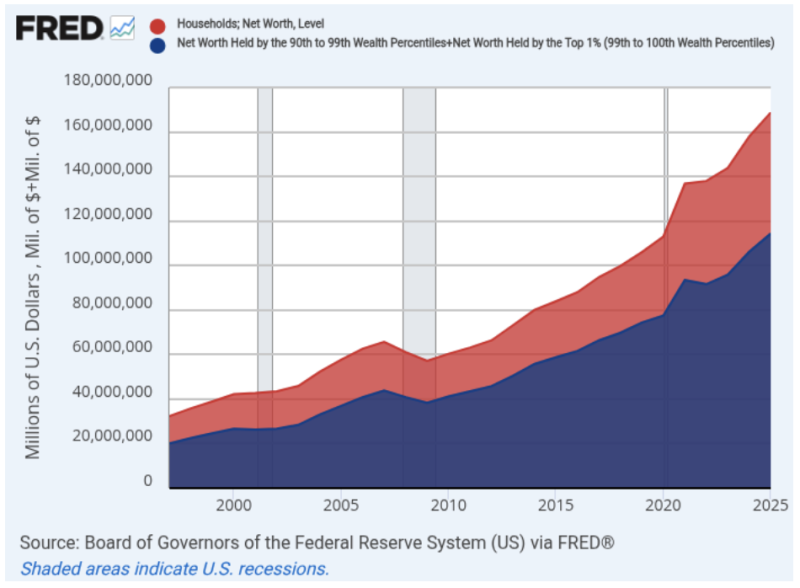
Samozřejmě se stalo, že masivní nárůst čistého jmění o 136.4 bilionu dolarů za toto období připadl držitelům finančních a bytových aktiv, mínus související dluhy. Vzhledem k velkému množství dluhů na spodních příčkách příjmů v porovnání se skromnou úrovní aktiv se výsledné rozložení bohatství prudce vychýlilo k nejnižšímu vrcholu ekonomického žebříčku.
Konkrétně 44.1 bilionu dolarů ze zisku připadlo na horní 1 % domácností a celých 94.2 bilionu dolarů na horních 10 %. A přestože se keynesiánci, etatici a burzovní makléři snaží přesvědčit vás, že se nejedná o nic jiného než o akci pana Trhu, dovolíme si s tím nesouhlasit.
Za režimu zdravých peněz a poctivých trhů by nedošlo k žádnému prudkému nárůstu čistého jmění v porovnání s velmi skromným nárůstem národního důchodu a úspor. Naopak, ten první je dílem tiskařů peněz v centrální bance a Cantillonův efekt monetární inflace.
To znamená, že když Fed tiskne peníze, v podstatě nejprve uloží příjmy mezi primární obchodníky s dluhopisy, kteří prodávají státní dluhopisy na jeho volném trhu a poté posílají výtěžek zpět do kaňonů Wall Street. Nakonec se inflace dostane na Hlavní ulici v podobě vyšších cen energií, potravin a dalších běžných cen, ale ne dříve, než velkou část inflace absorbují zadlužení hráči na Wall Street.
Není tedy žádnou záhadou, proč se rozložení bohatství v Americe v posledních letech prudce vychýlilo směrem k vrcholu žebříčku. Viníkem nebyly Reaganovy daňové škrty v 1980. letech ani inherentní nerovnost kapitalismu.
Naopak, obvyklé vychýlení bohatství směrem k nejproduktivnějším, nejschopnějším, nejvytrvalejším a nejpodnikavějším domácnostem bylo těžce narušeno ovládnutím Federálního rezervního systému spekulanty z Wall Street.
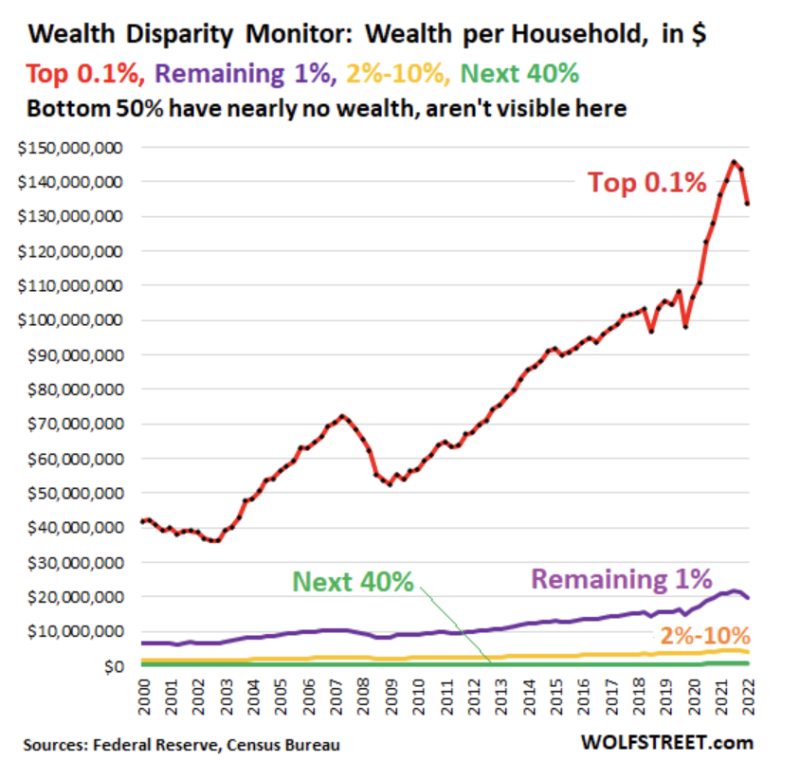
Mezitím však níže uvedený graf mluví sám za sebe. Přijetím Greenspanova stylu měnového centrálního plánování namísto zlatého standardu a zdravých peněz vydláždila moderní Republikánská strana cestu pro vznikající Mamdaniho socialistický puč v Demokratické straně.
To znamená, že níže uvedené rozdíly v bohatství neexistovaly s takovou vychýleností ještě v roce 1987, kdy se režim Alana Greenspana zaměřený na podporu inflace a bohatství stal oficiální politikou Fedu. Na druhou stranu, rozvaha Fedu činila ve 2. čtvrtletí 1987 po 73 letech mírně krotkého tiskařského lisu 250 miliard dolarů, přičemž její hodnota se do vrcholu v 1. čtvrtletí 2022 prudce zvýšila na téměř 9 bilionů dolarů.
Ano, zaplavte volný trh fiat úvěry v hodnotě 8.75 bilionu dolarů během pouhých 25 let a skutečně dosáhnete bouřlivé inflace finančních aktiv. A také dosáhnete oživení socialistické ekonomiky, která měla být definitivně ponechána mrtvou do roku 1984.
Začněme axiomatickým principem. Přerozdělování bohatství od bohatých k chudým není věcí státu. Tečka. Zároveň je však stejně závažným hříchem, když státní orgány uměle naklánějí misky vah ve prospěch již tak bohatých. Přesto je to nepochybně důsledek keynesiánské měnové politiky, jak je praktikována a zesilována od nástupu Alana Greenspana do Fedu v srpnu 1987.
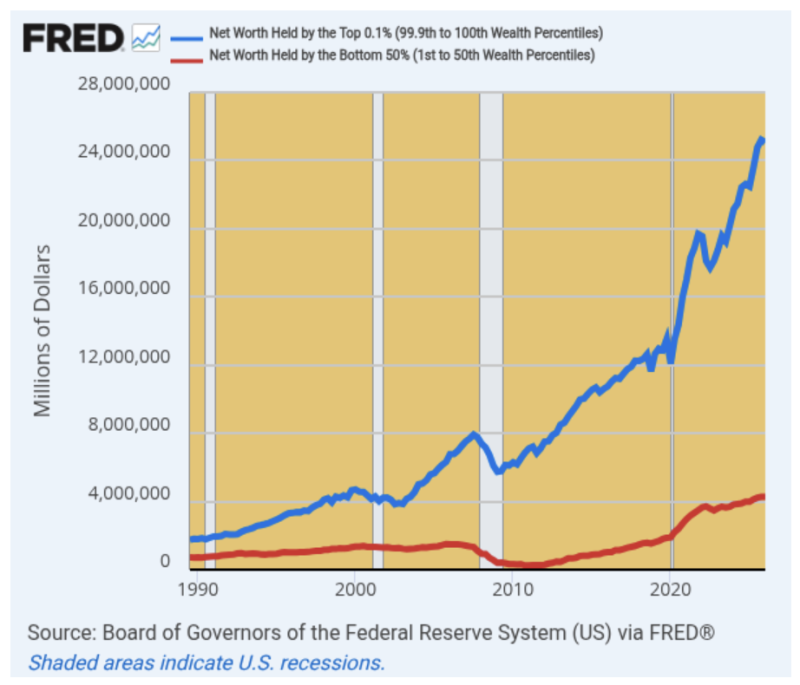
V této souvislosti není důvod se domnívat, že bohatí byli po boomu burzy Morning in America v polovině 1980. let ochuzeni o čisté jmění. Jak je však patrné z níže uvedeného grafu, rozdíl mezi velmi bohatými a spodními 50 % domácností se od doby, kdy Greenspan poprvé po Černém pondělí v říjnu 1987 zachraňoval hazardní hráče z Wall Street, neúnavně zvětšuje.
Čisté jmění horních 0.1 % domácností tehdy činilo 1.757 bilionu dolarů, což bylo 2.4krát více než 718 miliard dolarů čistého jmění spodních 50 % amerických domácností. V jednotkovém vyjádření to odpovídalo průměrnému čistému jmění spodních 50 % domácností ve výši 15 460 dolarů , oproti 18.892 milionům dolarů u horních 0.1 % domácností.
Říkejme tomu status quo ante a nebyl by důvod to považovat za problematické. Pan Trh v akci, takříkajíc.
V roce 2025 je však rozložení bohatství mnohem, mnohem nerovnoměrnější. Čisté jmění horních 0.1 % neboli 135 000 ultrabohatých amerických domácností nyní činilo 25.072 bilionu dolarů, což je ve srovnání s agregovaným čistým jměním 4.266 bilionu dolarů u 67.4 milionu domácností v dolních 50 %.
To znamená, že se rozdíl zvětšil z 2.4násobku v roce 1989 na 5.9násobek do roku 2025. A toto zvětšení bylo ještě dramatičtější, pokud bylo vyjádřeno v přepočtu na domácnost, kde čisté jmění nyní činilo 185.7 milionu dolarů na domácnost v horních 0.1 %, oproti 63 300 dolarům u spodních 50 %.
Pravdou je, že neexistuje absolutně žádný důvod se domnívat, že by se za režimu zdravých peněz a poctivých finančních trhů rozdíl mezi nejbohatší a nejnižší polovinou amerických domácností během tohoto období zdvojnásobil. Ani zdaleka ne z důvodů, které rozebereme níže.
Naopak, máme Cantillonův efekt: Inflační emise z budovy Eccles se dříve a důkladněji usazují na zdech Wall Street a u držitelů finančních aktiv, než se nakonec dostanou do příjmů a úrovně výdajů obyvatel Hlavní ulice.
Není však žádnou záhadou, jak se centrální bankovní složce státu podařilo zdvojnásobit rozdíl v bohatství mezi ultrabohatými a dolních 50 % amerických domácností za pouhých 37 let. Keynesiánské centrální bankovnictví má pouze jeden politický nástroj a ten ze své podstaty činí aktiva bohatými.
Lze to stručně popsat jako systematické falšování ceny dluhu nebo to, co ekonomové s potěšením nazývají „finanční represí“. Je ve skutečnosti axiomatické, že když jsou výnosy dluhopisů uměle tlačeny dolů, ceny aktiv rostou výše – i když se spekulace s využitím pákového efektu stávají ještě výnosnějšími jako pouhá aritmetika.
Takže to, co máte, je dvojitý úder centrální banky pro letitý carry trade: Prostřednictvím masivního nákupu dluhopisů, fixace nočních sazeb peněžního trhu a otevřeného řízení cenového vývoje na Wall Street Fed uměle posiluje stranu aktiv účetní knihy – a to i v době, kdy náklady na převod vysoce zadlužených aktiv v rámci jejich rostoucích aktiv stále více klesají pod rizikově podsazební sazby volného trhu.
To znamená, že důvod, proč čisté jmění horních 0.1 % vzrostlo za 36 let, během nichž národní důchod (HDP) vzrostl pouze 5.6krát , o 14.3krát – z 1.757 bilionu dolarů na 25.072 bilionu dolarů, je tento: Díky velké pomoci od svých přátel z Eccles Building si bohatí držitelé aktiv po většinu tří desetiletí lámali hlavu.
To se samozřejmě projevilo v neustálém růstu multiplikátorů P/E od 1970. let. Index S&P 500 se na konci 1970. let obchodoval za zhruba 11násobek zisku dle GAAP, přičemž tento multiplikátor stabilně rostl na základě klouzavého tříletého trendu až na současnost téměř 30násobek (trend tečkované červené metody nejmenších čtverců).
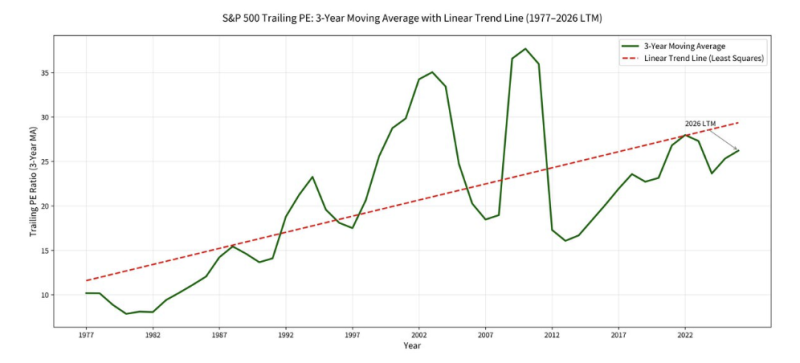
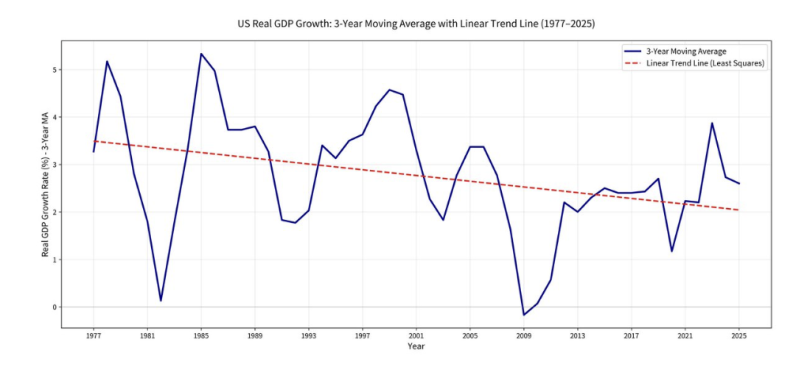
Na druhou stranu by logický směr trendové linie výše byl opačný – z levého horního rohu do pravého dolního rohu. Je to proto, že základní trend výkonnosti americké ekonomiky se za poslední čtyři desetiletí prudce zhoršil.
Trend tříletého klouzavého průměru reálného HDP se tak rozhodně vyvíjí proti rostoucímu trendu oceňovacích multiplikátorů. Z trendu růstu reálného HDP ve výši 3.5 % ročně na konci 70. let 2.0. století se trend růstu reálného HDP již 40 let zpomaluje a v současnosti dosahuje sotva 2,0 % ročně.
Jistě, v kratších intervalech může podíl zisku na HDP kolísat a potenciálně mít rostoucí trend. Postupem času se však musí reálná ekonomika rozrůstat, aby se zvýšila i obchodní aktivita a tržby z ní spojené.
Výše uvedený trend oceňovacích multiplikátorů bohužel z ekonomického hlediska jednoduše není slučitelný s neustále klesajícím tempem výkonnosti americké ekonomiky, které je znázorněno níže. Někdo měl na váze své velké tlusté palce, a to byli ti, co tiskli peníze v centrální bance země a umožňovali tak růst dluhů.
Ano, je to tak jednoduché. Stejně jako v případě Čaroděje ze země Oz, jediné, co se děje za obrazovkami v budově Eccles, je stimulace dluhů, dalších dluhů a ještě větších dluhů. A důvodem zůstává otřepaný klam z doby Velké hospodářské krize, že časy byly těžké, protože spotřebitelé a firmy zřejmě náhle ztratili odvahu a rozum a odmítli utratit dostatek za spotřební zboží a kapitálové statky, aby udrželi makroekonomiku na expanzivní cestě.
Tvůrci hospodářské politiky se od té doby, tak či onak prostřednictvím různých fiskálních a měnových „stimulačních“ opatření, snaží podpořit výdaje podporou levnějšího a hojnějšího dluhu, než jaký by volný trh vygeneroval sám od sebe.
Tato kardinální (keynesiánská) chyba moderní hospodářské politiky měla brobdingnagiánský dopad na finanční trhy i na ekonomiku hlavní třídy.
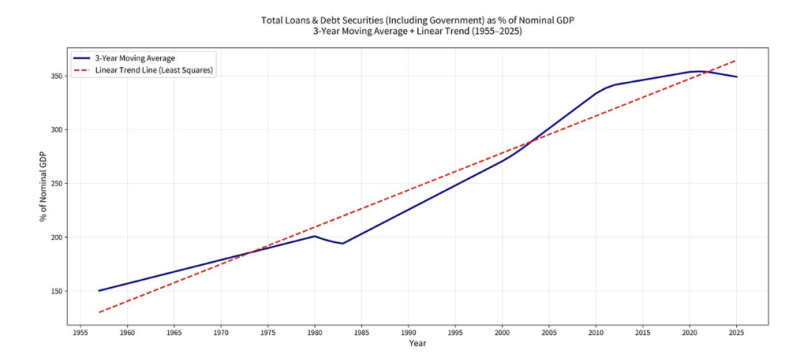
Je to proto, že i druhá klíčová linie na grafu neúprosně stoupá do kopce – zejména po Nixonově sračkově zdatných zlatem krytých penězích v Camp Davidu v srpnu 1971. Máme na mysli trend národního poměru zadlužení, který je v níže uvedeném grafu znázorněn čarou nejmenších čtverců (červená tečkovaná čára). Nemohl by být pozitivnější.
Z historického poměru pod 1.5násobkem národního důchodu v roce 1955 dosahuje celkový nesplacený veřejný a soukromý dluh nyní abnormální a bezprecedentní výše 3.5násobku národního důchodu.
Tyto dvě vlny dodatečného dluhu vám prozradí vše, co potřebujete vědět o dnešních masivních finančních bublinách podporovaných centrálními bankami. Při historicky stabilním a s prosperitou slučitelném poměru 1.5násobku k národnímu důchodu by kombinovaný nesplacený veřejný a soukromý dluh dnes činil pouhých 48 bilionů dolarů.
Shodou okolností tato částka na konci prvního čtvrtletí roku 2026 ve skutečnosti činila 116 bilionů dolarů. Máme tedy dalších 70 bilionů dolarů dluhu, které zatěžují americkou ekonomiku v míře, jakou si nikdo dříve ani nedokázal představit. To zase zahrnuje záplavu nesprávně oceněného dluhu, která uvrhla Wall Street do neúprosného šílenství spekulací s využitím páky.
Od nekonečných bazických obchodů až po trojitě pákové ETF a nejrůznější inherentně pákové obchodní schémata s opcemi, Wall Street žene ceny finančních aktiv stále výše. Tyto pyramidy spekulací a dluhů však nejsou založeny na udržitelné přidané hodnotě a reálném hospodářském výkonu – jsou hnilobným plodem tiskařských lisů centrálních bank.
Tady je ale ten skunk na hromadě dříví. Žádné z masivního nahromadění zadlužení a 70 bilionů dolarů dodatečného dluhu, které jsou popsány výše, nebyly pro prosperitu nezbytné. Z bohatých udělaly nevýslovně bohaté – možná symbolizované bilionářem Elonem Muskem – ale byly postaveny na takzvané doktríně „Greenspanova efektu bohatství“, což je jistě největší chyba hospodářské politiky moderní doby.
A nyní ohrožuje i samotné základy americké demokracie. Je to proto, že vytváří tak do očí bijící nerovnosti v bohatství, že ve skutečnosti oživuje to, co bylo na přelomu století mrtvou kostrou socialismu.
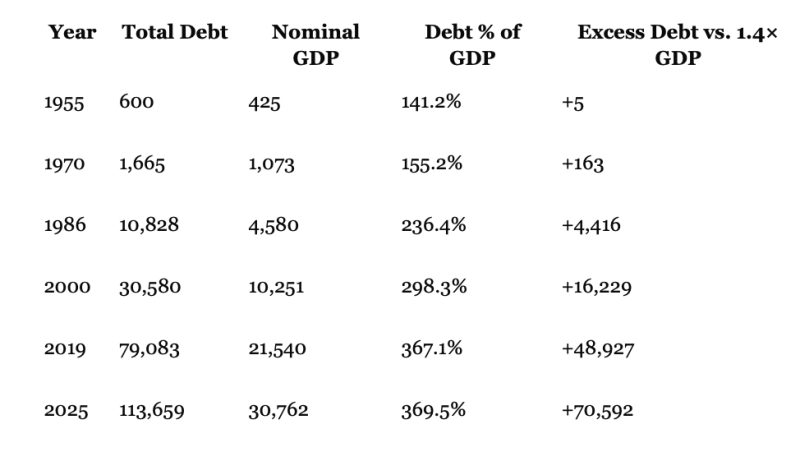
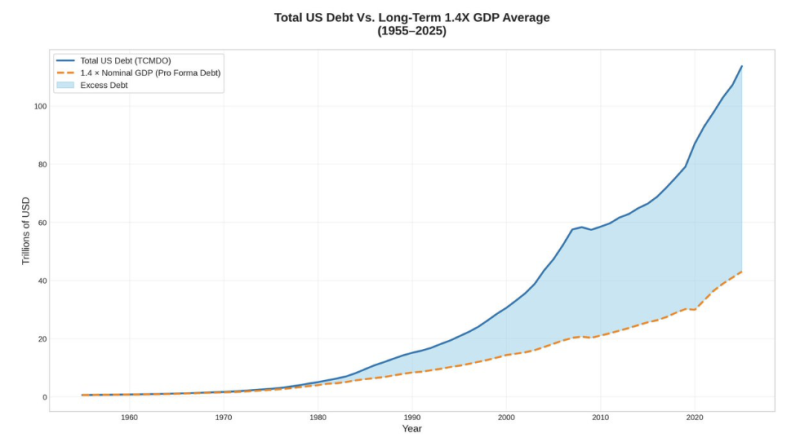
Použitím poměru celkového veřejného a soukromého dluhu k národnímu důchodu (HDP) ze zlaté éry roku 1955, který činil 1.4násobek , ukazujeme nahromadění současných 70 bilionů dolarů nadbytečného dluhu, které nyní visí jako Damoklův meč nad finančními trhy a americkou ekonomikou.
Tato data skutečně jasně ukazují, že hlavní věcí, kterou v zákulisí vařili finanční mágové v Eccles Building – zejména od Greenspanova příchodu – byl falešný elixír dluhu, dalšího dluhu a ještě většího dluhu. Koneckonců, během 70 let po roce 1955 celkový nesplacený veřejný a soukromý dluh USA vzrostl ohromujícím 190násobkem , z 600 miliard dolarů na 113.6 bilionu dolarů.
A ano, během tohoto sedmiletého období došlo k poměrně velkému ekonomickému růstu a ještě větší inflaci cenové hladiny. Růst dluhu však i tak daleko předběhl oba tyto makroekonomické faktory, což způsobilo nárůst národního poměru zadlužení – neboli poměru celkového veřejného a soukromého dluhu k nominálnímu HDP – ze 141 % v roce 1955 na současných 370 % .
Jedním slovem, odkazem aktivistického centrálního bankovnictví od poloviny 60. let 20. století je zatížení amerického svobodného podnikání tím, co se rovná postupnému a trvalému národnímu odkupu akcií (LBO). A stejně jako u všech pákových odkupů akcií, jsou to stávající akcionáři, kdo získává kořist, nikoli dělníci, podnikatelé a spotřebitelé, kteří následně pracují pod drtivým břemenem dluhu.
Navíc, na rozdíl od standardních LBO, u kterých sponzoři tvrdí – a někdy i činí – že zvyšují výnosy stálými splátkami dluhu, národní LBO Fedu fungovalo pouze jedním směrem: Konkrétně směrem ke stále vyšším národním poměrům zadlužení a postupně rostoucímu břemenu nadměrného dluhu, které zde definujeme jako zadlužení nad historickým standardem 140 % HDP.
Modrá oblast grafu níže znázorňuje rostoucí míru dluhu překračující standard 140 % HDP z roku 1955. Jasně ukazuje, že nemluvíme o oscilujícím cyklickém trendu, ale o dlouhodobém vývoji poháněném tiskařskými stroji centrálních bank, které generovaly rostoucí a oslabující dluhovou zátěž americké ekonomiky.
Ve skutečnosti, když váš redaktor poprvé přijel do Washingtonu, D.C. jako mladý zaměstnanec Kapitolu v předvečer Nixonovy bláznivé akce v Camp Davidu v srpnu 1971, činil nadměrný dluh skromných 163 miliard dolarů a 15 % HDP. Ale v době, kdy se Greenspan v roce 1987 ujal kormidla Fedu, nově osvobození majitelé tiskařských strojů již nadměrný dluh rozšířili na 4.416 bilionu dolarů a 95 % HDP.
Poté se samozřejmě rozjely závody. Ještě předtím, než Greenspan po krachu internetových společností úplně zpackal, dosahoval nadměrný dluh již 16.2 bilionu dolarů a 158 % HDP, ale jeho nástupci a nástupci – Bernanke, Yellenová a Powell – v následujících dvou desetiletích provozovali tiskařské stroje s turbodmychadlem, což způsobilo, že nadměrný dluh do roku 2019 vzrostl na téměř 49 bilionů dolarů a 227 % HDP.
Navzdory Powellovým opožděným snahám o zmenšení obří rozvahy Fedu prostřednictvím krátkého období kvantitativního zpřísňování (QT) nedošlo k žádnému úlevě od tsunami nadměrného dluhu. Na konci roku 2025 ve skutečnosti činil 113.7 bilionu dolarů a nadále roste mílovými kroky a do konce roku 2026 pravděpodobně dosáhne 120 bilionů dolarů.
Přesto a přesto. Důkazem toho, že žádné z chronických a systémových snižování úrokových sazeb, které vyvolalo tuto explozi dluhu, nebylo nutné, je souhrn historických statistik ekonomické výkonnosti. Pokud se skutečně vrátíme k velmi nízkým počátečním číslům zadlužení a národním údajům o zadlužení z roku 1955, zjistíme, že to byl ekonomicky jeden velký propadák. Meziročně reálný HDP vzrostl o 7.1 %, zatímco index spotřebitelských cen klesl o 0.4 % a reálný medián rodinného příjmu vzrostl o 6.6 %.
Jedním slovem, rok 1955 byl epicentrem zlaté éry, kterou se Donald Trump dnes jen chlubí. Výše zmíněných 600 miliard dolarů celkového veřejného a soukromého dluhu, které představovaly 141 % HDP, se po roce 1870 přesně drželo na úrovni předchozího dlouhodobého průměru, který činil přibližně 150 %.
Je zřejmé, že k dosažení prosperity roku 1955 – doby, kdy velký prezident Dwight Eisenhower také snižoval reálné výdaje na obranu o 35 %, usiloval o sblížení se Sovětským svazem a poprvé od 20. let 20. století vyrovnával federální rozpočet – nebylo potřeba nic jako dnešní horská úroveň zadlužení a s ní spojené inflační nafukování cen finančních aktiv i zboží a služeb.
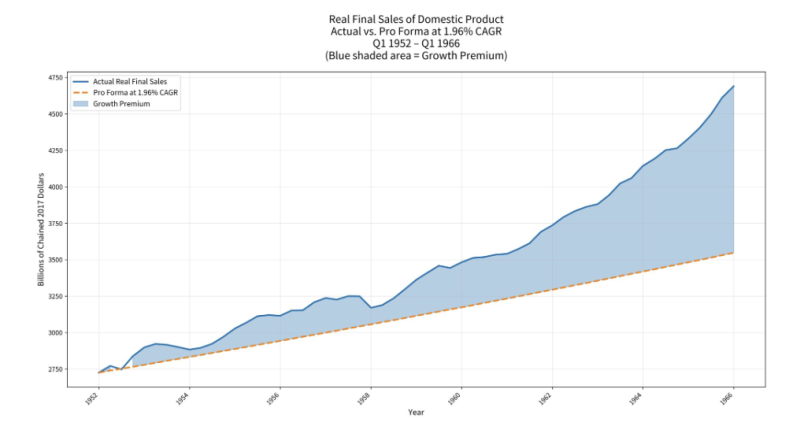
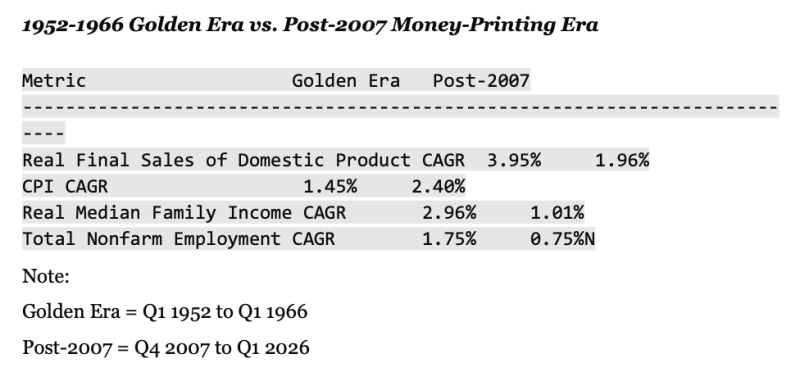
Žádná z těchto podmínek se ani vzdáleně nepodobala současnému modus operandi utrácení/půjčování/spekulace a tisku. Ve skutečnosti v období mezi 1. čtvrtletím 1952 a 1. čtvrtletím 1966 vzrostla konstantní americká produkce v dolarech (měřená reálnými konečnými prodeji domácího produktu) o 4.0 % ročně.
Naproti tomu v letech od 4. čtvrtletí 2007, kdy Fed vsadil na stimulační opatření a tisk peněz, rostly reálné konečné tržby pouze o 1.96 % ročně, což je sotva o polovinu méně než tempo růstu během zlaté éry 1950. a 1960. let. Během nepřetržitého 14letého období tyto rozdíly v tempu růstu představují obrovský kumulativní rozdíl.
Jak je znázorněno na níže uvedeném grafu, americká ekonomika byla v prvním čtvrtletí roku 1966 ve skutečnosti o 72 % větší než v prvním čtvrtletí roku 1952. Naproti tomu při tempu růstu, které převládá od Velké finanční krize – a navzdory masivním fiskálním a měnovým stimulům od washingtonských politiků – by byla větší pouze o 30 % .
To bychom nazvali jasným důkazem. Fed a jeho poskoci na Wall Street i ve Washingtonu vždy tvrdí, že mírná inflace na Hlavní ulici a notná dávka inflace aktiv na Wall Street jsou nezbytnou cenou za dosažení vyššího růstu, tvorby pracovních míst a celkové prosperity na Hlavní ulici.
Není. Vůbec ne, jak podrobněji uvedeme níže.
Ve skutečnosti o tom není pochyb. Níže uvedená tabulka porovnává reálný růst, inflaci, reálný medián rodinného příjmu a růst zaměstnanosti v obou obdobích a ostré kontrasty mluví samy za sebe.
Konečně je třeba připomenout, že tato čtrnáctiletá zlatá éra nastala bezprostředně po dohodě o financích z roku 1951, která ukončila monetizaci veřejného dluhu ve stylu druhé světové války a fixaci úrokových sazeb státních dluhopisů na uměle nízkých úrovních. V důsledku toho byl pod zdravým finančním vedením Williama McChesneyho Martina tiskařský lis Fedu prakticky nečinný až do roku 1966, kdy LBJ donutil předsedu Fedu monetizovat jeho nepromyšlenou politiku „zbraní a másla“ pro válku v jihovýchodní Asii a takzvanou Velkou společnost doma.
V průběhu let 1951 až 2. čtvrtletí 1966 se však rozvaha Fedu rozrůstala mikroskopicky o 0.7 % ročně, a to v nominálním vyjádření.
V dolarech očištěných o inflaci se ve skutečnosti zmenšil o téměř 11 % a klesl z 15 % HDP na pouhých 7 %.
Podle dnešních fanoušků Fedu by se americká ekonomika – ponechaná bez dozoru a podvyživená tiskařskými stroji centrální banky, jak tomu bylo během tohoto 14letého období – samozřejmě měla propadnout do vážné ekonomické krize.
Nestalo se tak. Americké firmy, pracující, spotřebitelé, střadatelé, investoři, vynálezci a spekulanti, kteří sledují své vlastní zájmy na volném trhu – spolu s relativně zdravými penězi – způsobili, že americká ekonomika skutečně vzkvétala a zářila neinflační prosperitou.
Jedním slovem, ukázalo se to pravé. Žádné vládní „stimuly“ a růst dluhu s hladkým rozdělením nebyly tehdy potřeba a nejsou potřeba ani teď.
Prvním krokem k obnovení skutečné zlaté éry je tedy opak receptu na snadné peníze, velké deficity, vysoká cla a neustálé vměšování Washingtonu do procesu investic, alokace zdrojů a růstu na volném trhu.
Jednoduše schválit zákon, který Fedu zakáže vlastnit vládní dluhopisy nebo nakupovat a prodávat jakékoli cenné papíry. Místo tohoto způsobu měnového centrálního plánování obnovit pasivní půjčky v rámci systému diskontního okna s penalizačním rozpětím nad úrokovou sazbou na volném trhu na základě předložení spolehlivého komerčního kolaterálu členskými bankami.
To je vše, co by bylo potřeba k podpoře udržitelné prosperity. A důkazem je zlatá éra pudinku.
Proveďte tyto reformy, jinak uvidíme, jak vztek poroste a dlouhé nože zabijáků bohatých budou taseny a používány způsoby, které nikdo nechce. Ekonomika takto zatížená papírovým bohatstvím – zatímco chudí a střední třída jsou ničeni přetrvávající inflací, pomalým růstem a nestabilními trhy práce všudypřítomnými s lidmi, kteří předčasně opouštějí školu – není udržitelná. Není to kapitalismus, ale spíše korupce tiskařského lisu. Historie ukazuje přesně, kam to vede, a to k nějakým otřesům, které jsou pro všechny ještě horší.
Tato esej je čerpána z třídílné eseje o Stockmanově rohu.
Připojit se ke konverzaci
Publikováno pod a Mezinárodní licence Creative Commons Attribution 4.0
Pro dotisky nastavte kanonický odkaz zpět na originál Brownstone Institute Článek a autor.